A evidência que seu auditor assina ocorrem
Avaliações COSO 2013 estruturadas, evidências rastreáveis e planos de ação com responsável: sua empresa encerra o período com dados, não com relatórios.
- Diagnóstico de lacunas em 3 semanas
- Evidência rastreável desde a primeira resposta
- Cada lacuna com um plano, um responsável e uma data
«Stamp seal» by Hittite maker, ca. 17th–16th century BCE, public domain (CC0), via The Metropolitan Museum of Art
- 3 meses → 1 mês
- Encerramento do período de avaliação Fuente: objetivo de producto
- 3 semanas
- Diagnóstico de lacunas Fuente: medible
- 1 dia
- Amostragem de provas Fuente: medible
- 120–200 h
- Trabalho de conclusão de curso por trimestre (12 processos · 4 avaliações) Fuente: estimación modelada
O custo das planilhas não é faturado
As avaliações de controle interno ficam espalhadas por planilhas e e-mails. Ninguém sabe o que mudou, quando nem por quê.
O período é encerrado com lacunas não documentadas, e as evidências são reconstruídas posteriormente, quando já não são mais recuperáveis. A observação do auditor externo consta no relatório que você assina, e é o seu nome que aparece, não o do sistema.
| Controle | Responsável | Evidência | Status |
|---|---|---|---|
| Receitas | — | #REF! | Pendente |
| Conciliação | J. Ruiz | e-mail 08/12 | Revisar |
| Inventário | M. Paz | foto do celular | Visto |
| Fornecedores | — | — | — |
| Total do período | — | — | 2 de 4 |
Do marco COSO 2013 ao relatório assinado
-
5 componentes
Ambiente de controle, avaliação de riscos, atividades de controle, informação e comunicação e supervisão.
-
17 princípios
Cada componente é avaliado com base em seus princípios, com nota atribuída para cada pergunta.
-
Maturidade e planos
A classificação se traduz em nível de maturidade e em lacunas; cada lacuna dá origem a um plano com um responsável e uma data.
-
Relatórios
O período demonstra o mesmo grau de maturidade que se viu na tela, com as evidências a ele associadas.
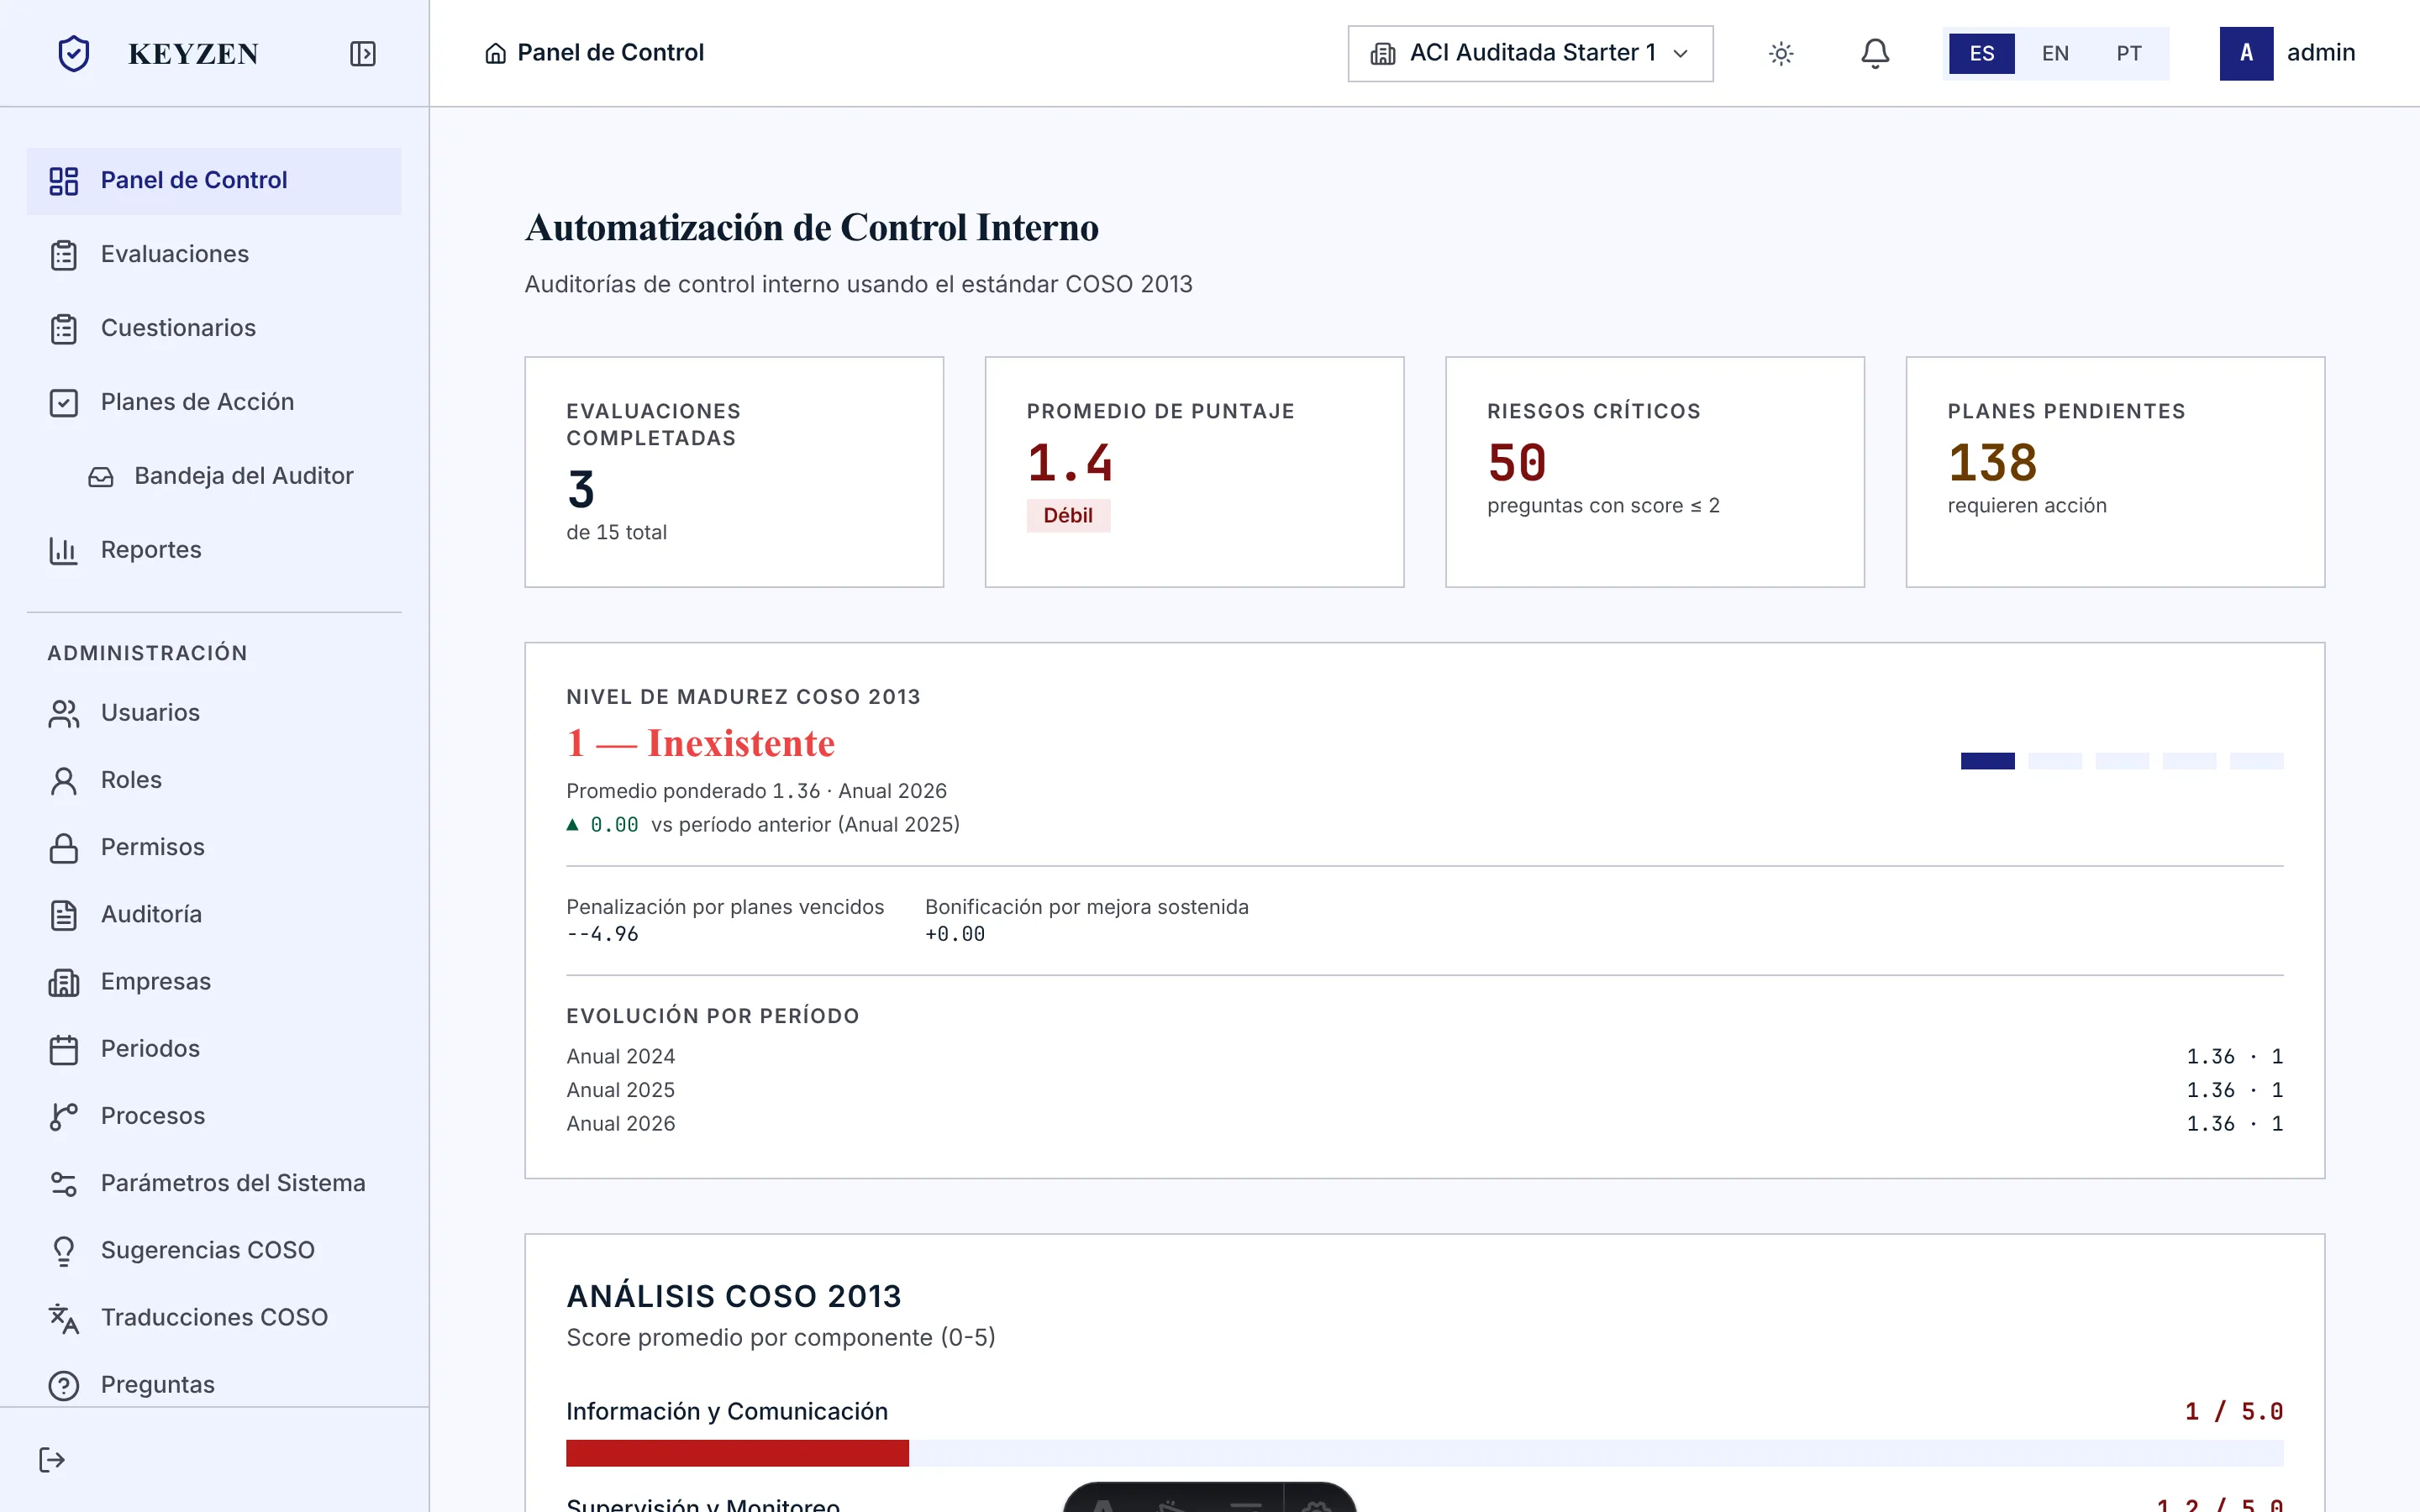
É assim que o relatório do período aparece
A mesma cifra de maturidade que você vê na tela vai para o relatório: por componente, com sua evolução e a penalização dos planos vencidos à vista.
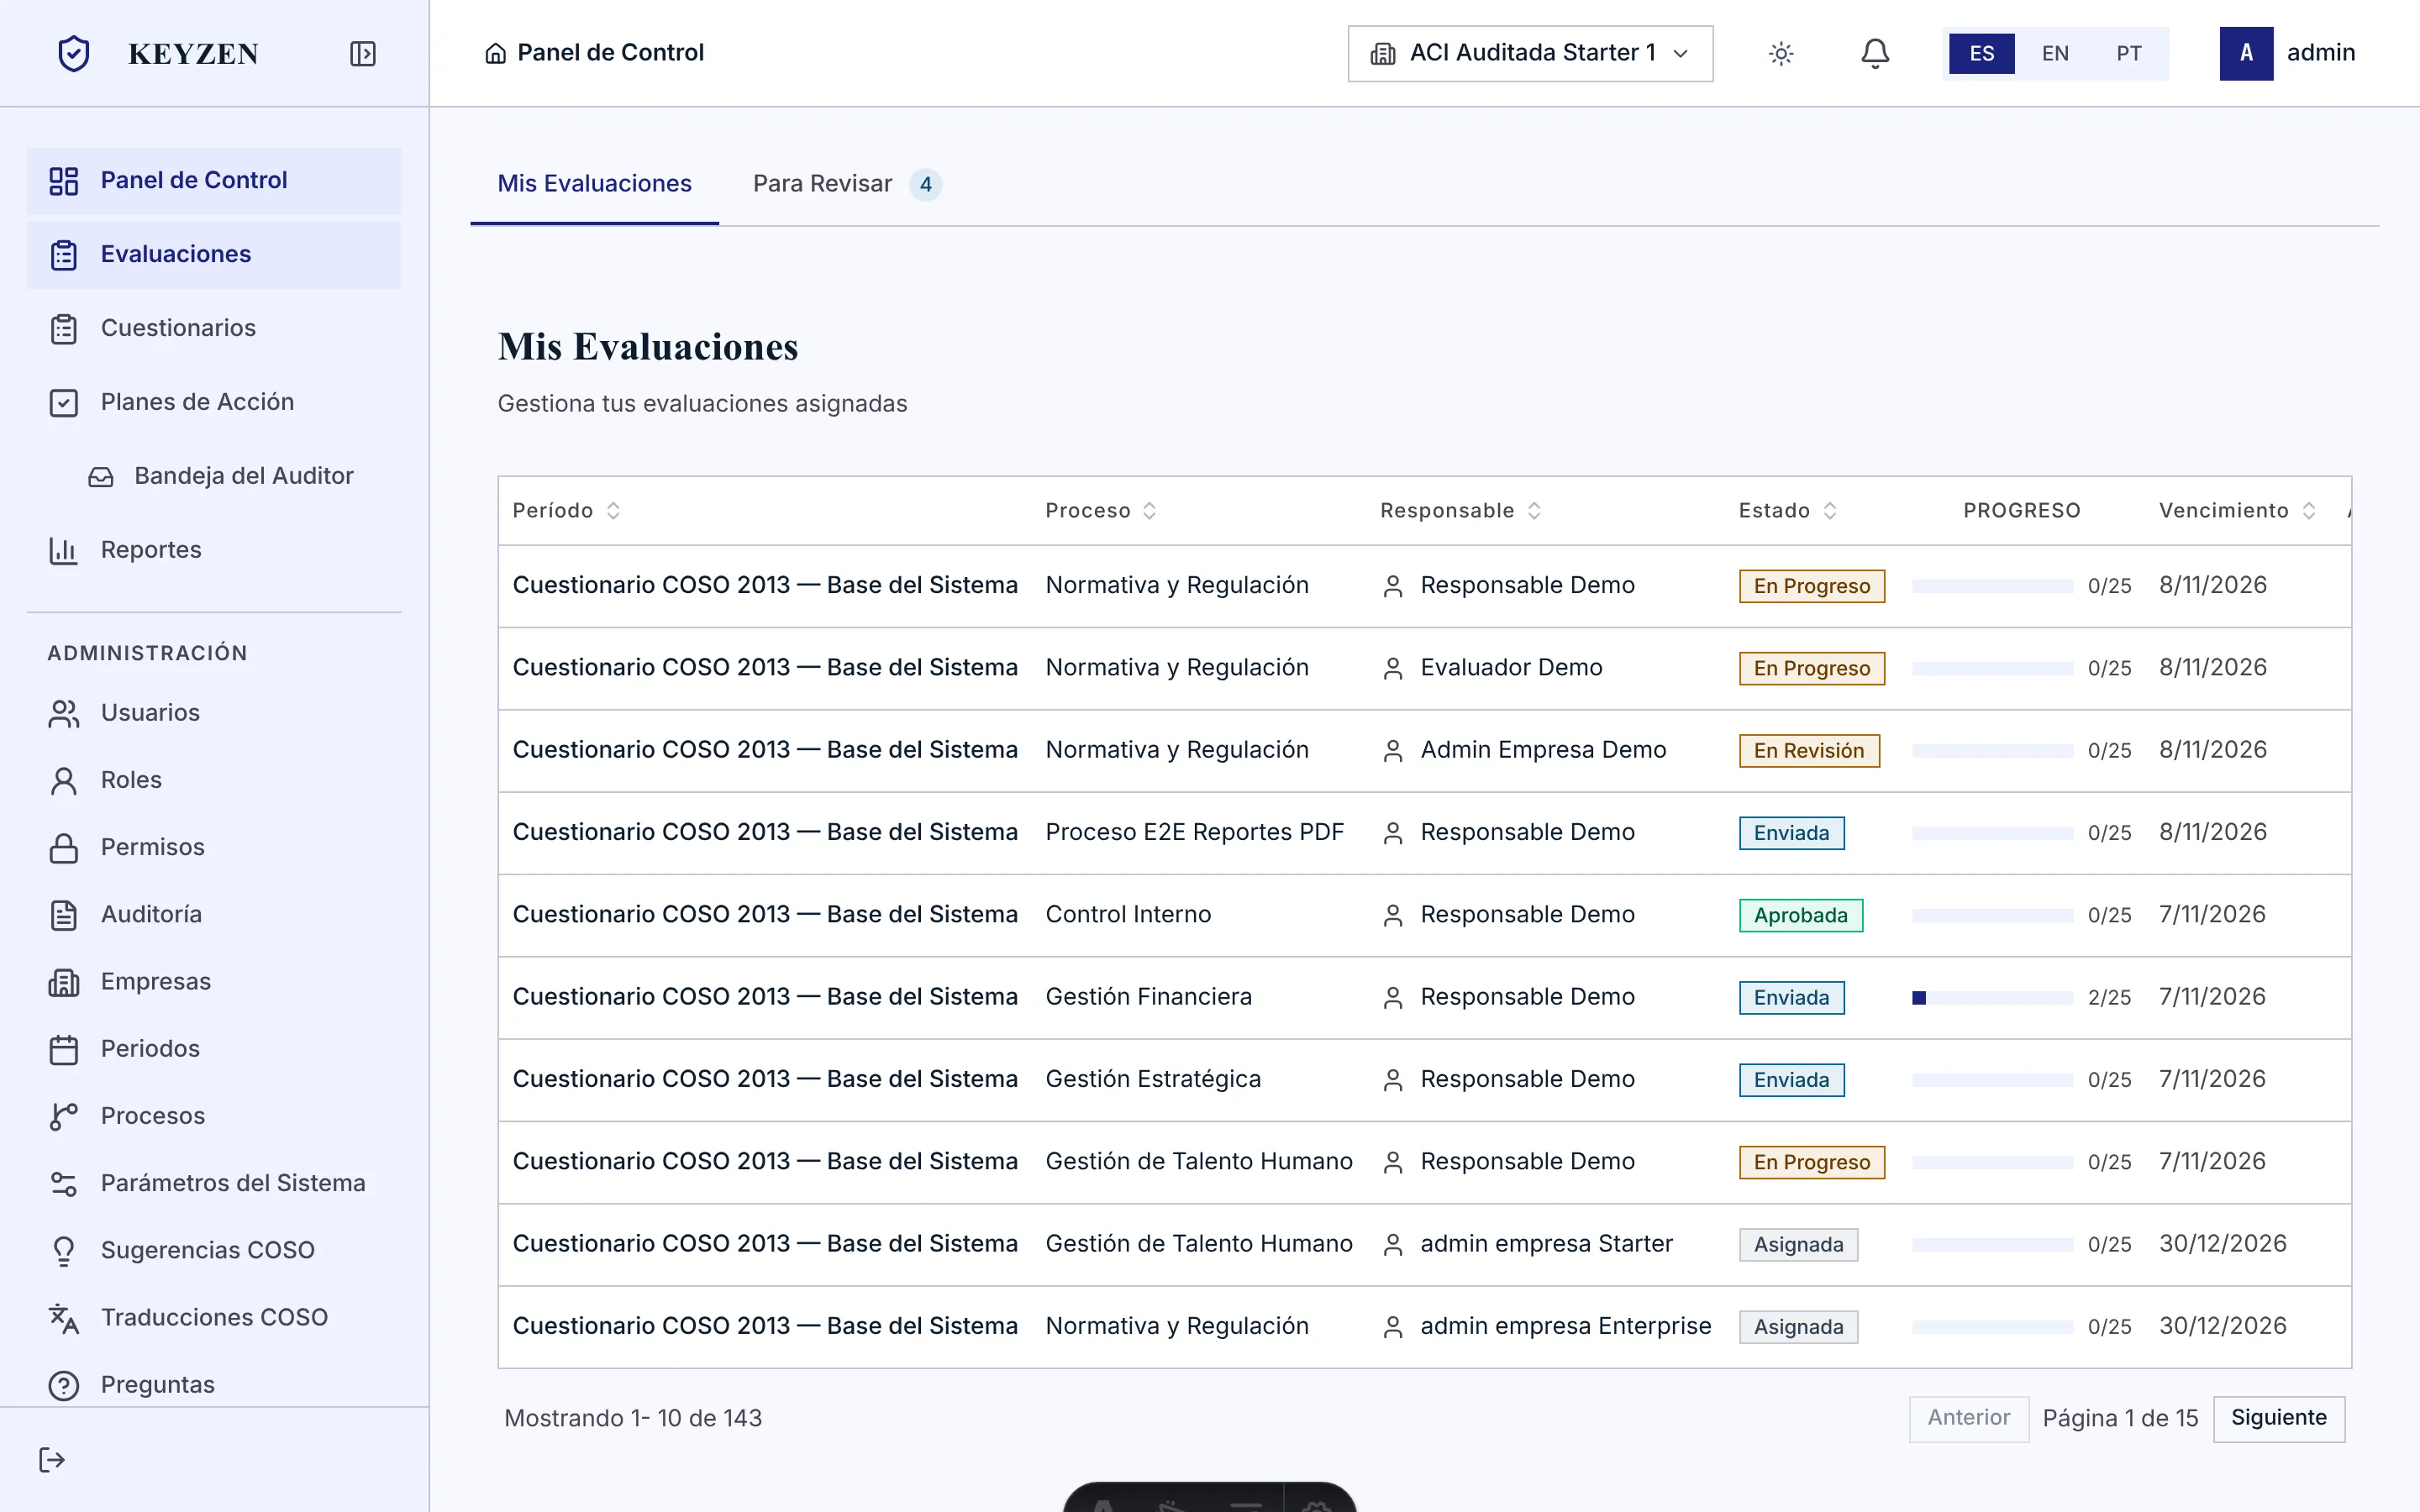
Cada conclusão mantém sua origem
A cadeia completa é preservada e pode ser percorrida em qualquer direção. Cada classificação registra quem a fez, quando e qual era seu valor anterior.
-
Avaliação
O responsável responde ao questionário do processo designado, indicando sua nota.
-
Evidência
Cada resposta pode incluir as evidências que a sustentam, com data e autor.
-
Descoberta
Uma classificação abaixo do limite é considerada uma lacuna identificada.
-
Plano
Cada lacuna dá origem a um plano de ação com um responsável e um prazo.
-
Relatório
O relatório do período cita as evidências e o plano que o fundamentam.
Quatro recursos para encerrar o período com dados
- Ambiente de controle
- Avaliação de riscos
- Atividades de controle
- Informação e comunicação
- Atividades de monitoramento
- 5 componentes · 17 princípios
Avaliação por componente e princípio
A estrutura completa e organizada. Você não precisa configurá-la: basta usá-la.
- Desde a primeira resposta
Evidência rastreável
Cada conclusão indica quem, quando e com base em quais evidências.
- Sem lacunas órfãs
Planos de ação com responsável e prazo
Todas as falhas constam do relatório, com indicação do responsável e do prazo.
- Até 30 empresas
Empresas auditadas sob uma única conta
Uma empresa administra suas entidades a partir de um único registro.
Para quem assina o período de controle interno
Empresas de auditoria
Eles avaliam o controle interno de seus clientes e se responsabilizam pela conclusão.
Áreas de controle interno
Eles mantêm o sistema de controle interno de sua própria organização.
Direção Financeira
É necessário saber o índice de maturidade e as lacunas existentes antes do encerramento.
Perguntas frequentes
Custo
Outra plataforma representa um custo novo em um ano ajustado.
O custo comparável não é a licença: são as horas dos profissionais sênior que hoje são gastas na reconstrução de evidências.
Comece com um único processo: meça o tempo de fechamento do primeiro período antes de prolongá-lo.
Alternativa: Se, no primeiro período, o diagnóstico não reduzir o tempo de fechamento, o procedimento será interrompido sem custo.
Momento
Trocar de ferramenta no meio de um período aberto é incômodo.
O período aberto é justamente quando as evidências se perdem: começar por aí não reinicia, mas captura.
O lançamento inicial é um processo, não a transação completa: o restante é registrado no período seguinte.
Alternativa: Avalie o produto por meio de um processo fechado e compare com a reconstrução manual.
Confiança
Nenhuma plataforma nova vem com histórico de clientes.
Prefiro não mostrar a você depoimentos que não existem: cada recurso é verificado em relação às suas especificações.
Cada afirmação nesta página pode ser verificada com base no contrato do produto.
Alternativa: Solicite informações detalhadas sobre qualquer capacidade antes de tomar uma decisão.
Complexidade
Um sistema de controle interno não é um software de escritório.
O produto segue a estrutura COSO 2013; você não define o marco: você o utiliza.
Cinco componentes e dezessete princípios já foram mapeados.
Alternativa: O grupo fundador conta com apoio na fase de implantação.
Concorrência
Existem grandes pacotes de auditoria no mercado.
As diretrizes abrangem todo o relatório; isso cobre o trabalho de controle interno de acordo com o COSO 2013.
O escopo é deliberadamente restrito: evidências, lacunas, planos e relatórios.
Alternativa: Se a sua empresa precisar do pacote completo, eu o informarei antes de você fazer a avaliação.
Comece com um processo e meça o fechamento
Acesso antecipado para um grupo inicial de empresas. Começamos com um único processo: se, no primeiro período, o diagnóstico não reduzir o tempo de fechamento, ele será interrompido sem nenhum custo.
Cada capacidade apresentada nesta página foi verificada em relação às suas especificações técnicas e pode ser auditada.